Praktisk regnskapsveiledning
Hva er kundereskontro?
Finn hva hver kunde skylder, forstå åpne poster og avstem kundesaldoene mot hovedboken før du følger opp betalingen.
Gjennomgått · ReAI
Finn i guiden
Kundereskontro er oversikten over fakturaer, kreditnotaer, innbetalinger og saldo for hver kunde. Den viser hvem som skylder bedriften penger, hvilke fakturaer som er åpne, og hva som har forfalt. Summen av kundesaldoene skal kunne avstemmes mot kundefordringene i hovedboken, ofte konto 1500 Kundefordringer.
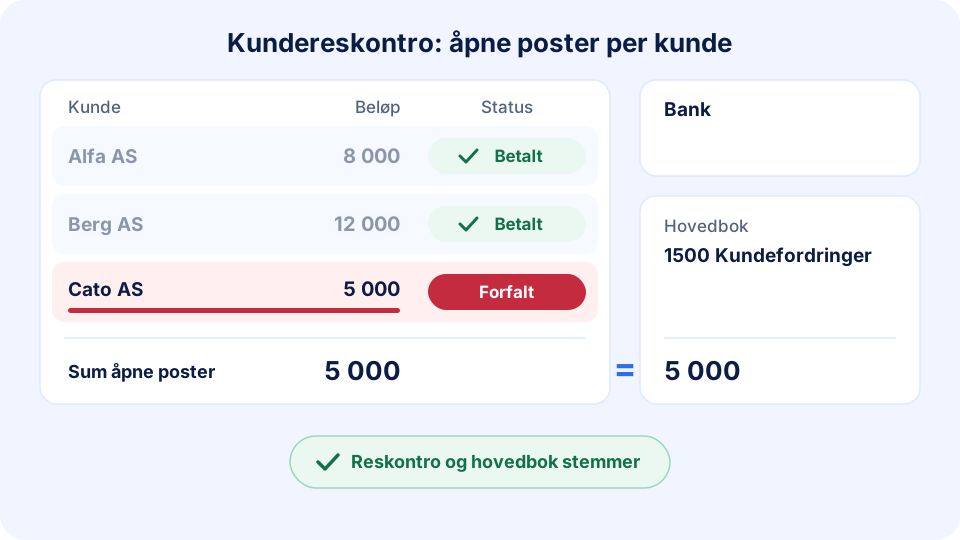
Animasjonen viser tre fakturaer som blir åpne poster. Når en innbetaling kobles til fakturaen, lukkes posten, og summen av åpne poster går ned med samme beløp som konto 1500. Fakturaen som ikke blir betalt, blir stående åpen og forfaller.
Kundereskontro, kundefordringer og hovedbok
Begrepene brukes om hverandre, men de svarer på ulike spørsmål:
| Begrep | Hva det er | Spørsmålet det svarer på |
|---|---|---|
| Kundefordring | Beløpet en kunde skylder for noe du har levert og fakturert | Hva har bedriften til gode? |
| Kundereskontro | Alle posteringer per kunde, med åpne og lukkede poster | Hvem skylder hva, og for hvilken faktura? |
| Konto 1500 i hovedboken | Summen av alle kundefordringer | Hvor mye står i balansen? |
| Bank | Betalingene som faktisk er kommet inn | Hva er betalt? |
En faktura føres i debet på kunden og konto 1500. En innbetaling eller kreditnota føres i kredit. Kundereskontro er én av flere typer reskontro; den tilsvarende oversikten over det du selv skylder, er leverandørreskontroen.
Eksempel: en faktura, delbetaling og kreditnota
Eksemplet gjelder en oppdiktet kunde. Alle beløp inkluderer MVA der dokumentet har MVA:
| Dato | Dokument | Debet | Kredit | Kundesaldo etter posten |
|---|---|---|---|---|
| 2. september | Faktura 1042, forfall 16. september | 12 500 kr | 12 500 kr | |
| 12. september | Delbetaling koblet til faktura 1042 | 7 500 kr | 5 000 kr | |
| 15. september | Kreditnota 1049 koblet til faktura 1042 | 2 500 kr | 2 500 kr | |
| 20. september | Restbetaling koblet til faktura 1042 | 2 500 kr | 0 kr |
Etter kreditnotaen skylder kunden 2 500 kr, ikke de opprinnelige 12 500 kronene. Den 17. september er restbeløpet forfalt. Etter betalingen 20. september er fakturaen fullt oppgjort.
Koblingen mellom postene er avgjørende. Kundens totalsaldo kan være null selv om fakturaen fortsatt vises som åpen fordi betalingen ligger som en umatchet kreditpost. Det skjer ofte når kunden betaler uten KID eller samler flere fakturaer i én overføring; se innbetaling uten KID. Avklar åpne poster før du sender purring.
Hva må oversikten inneholde?
Kundereskontro er det praktiske navnet på det loven kaller kundespesifikasjon. Etter bokføringsloven § 5 skal bokføringspliktige kunne utarbeide en slik spesifikasjon for hver periode med pliktig regnskapsrapportering.
Bokføringsforskriften § 3-1 sier hva den skal vise: alle transaksjoner med kunder i perioden, med kundens kode og navn, posteringene i ordnet rekkefølge, dokumentasjonsdato, dokumentasjonshenvisning og inngående og utgående saldo. Se forskriftens krav til kundespesifikasjon.
Til praktisk betalingsoppfølging trenger du også:
- fakturanummer og opprinnelig fakturabeløp
- forfallsdato og gjenstående beløp
- kobling til betalinger og kreditnotaer
- betalingsreferanse, for eksempel KID
- valuta der det er relevant
- status for avklaring, tvist eller avtalt betalingsplan
En fakturaliste med bare «sendt» og «betalt» er ikke alltid nok. Den må vise delbetalinger og korrigeringer, slik at du kan forklare saldoen.
Slik avstemmer du kundereskontroen mot hovedboken
1. Velg samme dato og avgrensning
Ta ut reskontrosaldo og hovedbok på samme dato, for eksempel 30. september. Kontroller at begge rapportene bruker bokførte poster og samme valutaomregning. Ikke sammenlign en reskontro per i dag med hovedboken fra forrige måned.
2. Sammenlign totalsummene
Summer alle kundesaldoer, også kreditposter. Sammenlign med den eller de hovedbokskontoene som reskontroen tilhører. Har du flere kundefordringskontoer, må avstemmingen omfatte riktig utvalg.
En avsetning for forventet tap på konto 1580 vises separat. Den skal ikke gjøre at du forventer at kundespesifikasjonen er lik netto kundefordringer etter avsetning.
3. Undersøk differansen
| Typisk avvik | Hva du undersøker |
|---|---|
| Hovedboken har mer enn reskontroen | Direktepostering på 1500 uten kundekobling |
| Betaling finnes i bank, faktura er åpen | Umatchet betaling, feil kunde eller feil referanse |
| En kundesaldo er negativ | Overbetaling, forskudd eller kreditnota som ikke er koblet |
| Gammel saldo følger med etter systembytte | Åpningsbalanse, dobbeltimport eller manglende åpne poster |
| Små restbeløp | Valutakurs, avrunding eller gebyr som er håndtert feil |
4. Rett med dokumentasjon
Koble feilmatchede poster på nytt eller bokfør en dokumentert korreksjon etter systemets rutine. Ikke slett et reelt salg for å få summene til å stemme. Kreditnota retter et salg; en betaling gjør opp et krav. Det er ulike hendelser.
5. Lagre avstemmingen
Behold rapportene, forklaringen på eventuelle avvik og dokumentasjonen av rettingene. Kontroller totalsummen igjen etter korreksjonen.
Aldersfordeling: hvilke krav bør følges opp først?
En aldersfordelt saldoliste grupperer åpne fakturaer etter hvor lenge de har vært forfalt. Oppsettet varierer; kontroller om rapporten teller dager fra faktura- eller forfallsdato.
| Gruppe etter forfall | Eksempel på neste handling |
|---|---|
| Ikke forfalt | Kontroller at faktura er sendt til riktig mottaker |
| 1–30 dager | Avklar betaling, feil eller manglende faktura |
| 31–60 dager | Følg avtalt innkrevingsrutine og dokumenter kontakten |
| Over 60 dager | Vurder risiko, videre oppfølging og behov for tapsvurdering |
Gruppene er et internt arbeidsverktøy, ikke juridiske frister for purring eller inkasso. Et gammelt krav er heller ikke automatisk tapt. Se oppfølging av kundefordringer og vilkår ved tap på fordring.
Bruk reskontroen i likviditetsbudsjettet
Åpne kundefordringer er ikke det samme som sikre innbetalinger denne måneden. Ta utgangspunkt i restbeløpene, trekk fra kreditnotaer, og vurder avtaler og betalingshistorikk. Hold omtvistede eller usikre krav i et eget scenario.
Har kunden lovet å betale 40 000 kr neste måned, skal ikke hele fakturasaldoen på 100 000 kr ligge som sikker innbetaling denne uken. Likviditetsbudsjettet viser konsekvensen av at betalingen flyttes.
Vanlige spørsmål
Er kundereskontro og kundefordringer det samme?
Kundefordringer er beløpet bedriften har til gode. Kundereskontroen er detaljene bak beløpet, fordelt på kunde og dokument. Se også kundefordringer i regnskapet.
Hva er forskjellen på kunde- og leverandørreskontro?
Kundereskontroen følger salg og beløp kundene skylder deg. Leverandørreskontroen følger innkjøp og beløp du skylder leverandørene.
Kan saldo være null selv om fakturaen er åpen?
Ja. En betaling eller kreditnota kan ligge på kunden uten å være koblet til riktig faktura. Kontroller både kundens saldo og listen over åpne poster før du følger opp.
Hvordan brukes dette i ReAI?
Fakturaen blir en åpen post når du sender den, og posten lukkes når betalingen kobles til fakturaen. Se hvordan du finner og lukker åpne poster, start med fakturering i ReAI, eller les om avstemming ved månedsavslutning.
Kilder
Bokføringsloven § 5 og bokføringsforskriften § 3-1 på Lovdata fastsetter kravet til kundespesifikasjon og innholdet i den. Kontonumrene følger norsk standard kontoplan. Tallene og avstemmingslisten er laget for denne guiden.