Praktisk regnskapsveiledning
Likviditetsbudsjett
En praktisk oppskrift på betalingsplanen, med et tremåneders eksempel du kan bruke som utgangspunkt for egen bedrift.
Gjennomgått · ReAI
Finn i guiden
Et likviditetsbudsjett viser når penger forventes inn og ut av bedriftens konto, og hvor mye som er tilgjengelig etter betalingene. Det hjelper deg å oppdage betalingsgap før en regning forfaller. Et resultatbudsjett viser derimot forventede inntekter, kostnader og overskudd.
Grunnformelen er:
Inngående bankbeholdning + innbetalinger − utbetalinger = utgående bankbeholdning.
Utgående beholdning i én periode blir inngående beholdning i den neste. Bruk forventet betalingsdato, ikke bare fakturadato.
Slik setter du opp likviditetsbudsjettet
- Velg tidsoppløsning. Bruk måneder for en overordnet årsplan, og uker når kontantmarginen er liten eller forfallene er ujevne.
- Finn riktig startsaldo. Avstem banken ved periodens start. Hold bundne beløp og bekreftet kredittramme atskilt fra fri bankbeholdning.
- Legg inn kundeinnbetalinger. Bruk åpne fakturaer, avtalte betalingsfrister og realistisk betalingshistorikk. Hold usikre krav utenfor grunnscenarioet.
- Legg inn alle utbetalinger. Ta med leverandører, lønn, avgifter, skatt, lån, investeringer og eventuelle eieruttak.
- Beregn saldo og buffer. Finn det laveste punktet, også innenfor måneden. Marker periodene under ønsket minimum.
- Test en forsinkelse. Flytt en stor innbetaling til neste periode og se hvor mye finansieringsbehovet øker.
- Oppdater med faktiske betalinger. Behold opprinnelig budsjett til sammenligning og lag en oppdatert prognose fremover.
Hent kundetallene fra kundereskontroen. Ikke legg både den åpne fakturaen og det samme salget inn som to innbetalinger.
Utfylt eksempel for tre måneder
Eksemplet er en forenklet betalingsplan for et lite AS. Alle tall er i 1 000 kroner og viser faktiske beløp inn og ut av bank, inkludert MVA der betalingen inneholder det. Skatt og avgifter er illustrasjonsbeløp, ikke en fristkalender eller en beregning av hva din bedrift skylder.
| Post | November | Desember | Januar |
|---|---|---|---|
| Inngående bankbeholdning | 80 | 90 | −5 |
| Kundeinnbetalinger | 180 | 150 | 230 |
| Vare- og leverandørbetalinger | −70 | −100 | −65 |
| Netto lønn og tilhørende betalinger | −60 | −60 | −60 |
| Husleie og andre faste betalinger | −25 | −25 | −25 |
| MVA, skatt og avgifter som forfaller | −15 | −40 | −30 |
| Låneavdrag | 0 | −10 | −10 |
| Investering betalt fra bank | 0 | −10 | 0 |
| Netto endring | 10 | −95 | 40 |
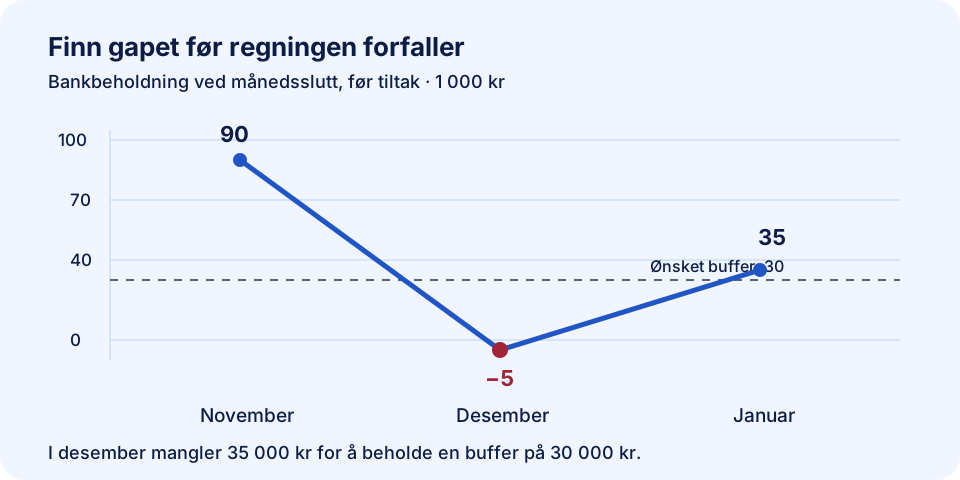
| Utgående bankbeholdning før tiltak | 90 | −5 | 35 |
| Ønsket minimumsbuffer | 30 | 30 | 30 |
| Mangler for å nå minimumsbuffer | 0 | 35 | 0 |
Den negative saldoen er et beregnet udekket behov, ikke en forutsetning om at banken tillater overtrekk. Planen kan ikke gjennomføres uendret uten finansiering eller andre tiltak. Januar begynner med −5 for å vise hvordan gapet videreføres i modellen før det blir løst.
Kontroll av desember: 90 + 150 − 100 − 60 − 25 − 40 − 10 − 10 = −5. Bedriften trenger minst 5 000 kr for å komme til null, og 35 000 kr for å beholde en buffer på 30 000 kr.
Hva hvis kunden betaler en måned senere?
Anta at 50 000 kr av desemberinnbetalingene kommer i januar i stedet:
| Kontrollpunkt | Grunnscenario | Forsinket betaling |
|---|---|---|
| Innbetalinger i desember | 150 000 kr | 100 000 kr |
| Saldo ved utgangen av desember | −5 000 kr | −55 000 kr |
| Behov for å nå 30 000 kr buffer | 35 000 kr | 85 000 kr |
| Innbetalinger i januar | 230 000 kr | 280 000 kr |
| Saldo ved utgangen av januar | 35 000 kr | 35 000 kr |
Sluttsaldoen i januar er lik, men bedriften mangler langt mer penger i desember. Et årsbudsjett med bare sluttsummen ville skjult problemet. Legg betalingsdatoene inn per uke hvis lønn og leverandører forfaller før kundeinnbetalingen.
Forskjellen på resultatbudsjett og likviditetsbudsjett
| Hendelse | Resultatbudsjett | Likviditetsbudsjett |
|---|---|---|
| Fakturert salg på kreditt | Inntekt i perioden den opptjenes | Innbetaling når kunden betaler |
| Avskrivning | Kostnad | Ingen egen utbetaling |
| Kjøp av et driftsmiddel | Kostnad gjennom avskrivninger når vilkårene for aktivering gjelder | Kjøpesummen når den betales |
| Nytt lån | Ingen salgsinntekt | Innbetaling når lånet utbetales |
| Avdrag på lån | Ingen kostnad | Utbetaling på forfallsdato |
| Renter | Rentekostnad i riktig periode | Utbetaling når rentene betales |
| MVA for registrert virksomhet med full fradragsrett | Normalt ingen inntekt eller kostnad | Inngår i kunde- og leverandørbetalinger og i oppgjøret med staten |
Unngå å telle MVA to ganger. Når kundeinnbetalinger og leverandørbetalinger er inkludert MVA, skal eget MVA-oppgjør vise nettobeløpet til eller fra Skatteetaten. Ikke legg til all utgående MVA som en ekstra utbetaling ved siden av nettooppgjøret.
Disse betalingene blir ofte glemt
- Lønn og avgifter: Skill nettolønn, forskuddstrekk, arbeidsgiveravgift, pensjon og feriepenger etter når de skal betales. Bruk gjeldende betalingsrutiner og frister.
- Skatt: Bruk foretakets faktiske forskuddsskatt og restskatt. ENK og AS har ulike betalingsløp.
- Lån: Ta med avdrag og renter, også om banken trekker dem automatisk.
- Årsbetalinger: Forsikring, lisenser og abonnementer er ikke nødvendigvis fordelt jevnt gjennom året.
- Eieruttak i ENK: Uttak er ikke lønn eller driftskostnad, men reduserer pengene på kontoen.
- Varelager: Pengene kan gå ut lenge før varen selges. Planlegg innkjøpet etter betalingsavtalen.
- Investeringer: Før hele betalingen i betalingsplanen, ikke bare avskrivningen.
Fra budsjett til handling
Et negativt punkt må få et konkret tiltak med ansvarlig person og tidspunkt. I eksemplet kan bedriften undersøke om desemberinvesteringen kan utsettes, få raskere oppgjør for allerede levert arbeid eller avklare en kredittramme. Et ønske om finansiering er ikke en innbetaling før banken har godkjent og avtalt den.
Skal du redusere pris for å få raskere salg, regn først på dekningsbidraget. Salg som binder mer lager og gir svakere margin, kan gjøre problemet større.
I ReAI kan du samle fakturering og bankavstemming slik at betalingsplanen bygger på oppdaterte tall. Trenger du hjelp med vurderingene, se regnskapshjelp.
Sjekkliste før du bruker planen
- Er startsaldoen avstemt mot banken?
- Er alle tall i samme enhet, og behandles MVA konsekvent?
- Er usikre kundeinnbetalinger tydelig skilt ut?
- Er utgående saldo lik neste periodes inngående saldo?
- Er finansiering bare tatt med når den er bekreftet?
- Er store forfall kontrollert på dato, ikke bare månedsnivå?
- Har du beholdt et scenario med forsinket betaling?
Kilder
Altinn om budsjett i driftsfasen beskriver formålet med de ulike budsjettene. Altinns budsjettguide forklarer forskjellen på resultat og betalinger. Tremånedersplanen og forsinkelsesscenarioet er originale regneeksempler.