Praktisk regnskapsveiledning
Hva er likviditet?
Sjekk om bedriften kan betale regningene i tide, og finn årsaken hvis kontoen er tom selv om regnskapet viser overskudd.
Gjennomgått · ReAI
Finn i guiden
Likviditet er bedriftens evne til å betale regninger og andre forpliktelser når de forfaller. God likviditet betyr at tilgjengelige penger og realistiske innbetalinger dekker utbetalingene i tide. Et overskudd i resultatregnskapet er ikke nok: pengene kan fortsatt ligge i ubetalte fakturaer eller varelager.
Den første kontrollen er derfor konkret: Hvor mye kan vi bruke nå, hva kommer inn, og hva må betales før neste sikre innbetaling?
Eksempel: overskudd, men for lite på konto
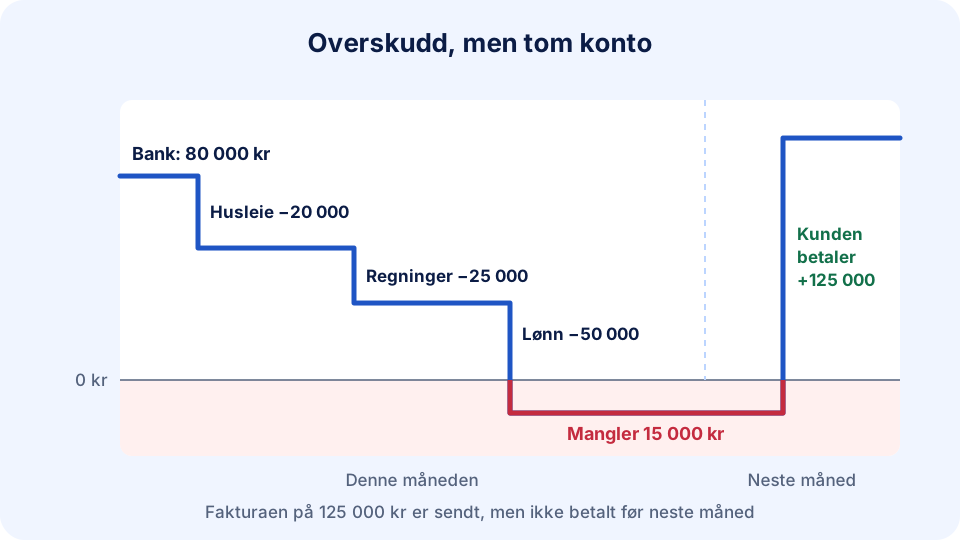
Et konsulentselskap har 80 000 kr på bankkontoen. Det har levert og fakturert 125 000 kr inkludert MVA, men kunden betaler først neste måned. Før den tid skal selskapet betale 95 000 kr i husleie, andre regninger og lønn.
| Bevegelse før kunden betaler | Beløp | Saldo etterpå |
|---|---|---|
| Tilgjengelig bank ved start | 80 000 kr | |
| Husleie | −20 000 kr | 60 000 kr |
| Andre regninger | −25 000 kr | 35 000 kr |
| Lønn | −50 000 kr | −15 000 kr |
| Udekket betalingsbehov | 15 000 kr | |
| Kunden betaler neste måned | +125 000 kr | 110 000 kr |
Fakturaen kan gi inntekt og overskudd i regnskapet, men den kan ikke brukes til å betale lønn før kunden betaler. Selskapet må skaffe dekning eller avtale en annen betalingsplan før pengene skal ut. En forventet innbetaling etter forfallsdatoen løser ikke gapet.
Dette er også grunnen til at rask vekst kan svekke likviditeten: flere oppdrag kan kreve varekjøp, lønn og MVA før kundene gjør opp.
Likviditet, lønnsomhet og soliditet
| Begrep | Spørsmål | Hva du undersøker |
|---|---|---|
| Likviditet | Kan vi betale i tide? | Bank, innbetalinger og forfall |
| Lønnsomhet | Tjener vi penger på driften? | Inntekter, kostnader og resultat |
| Soliditet | Hvor mye tap tåler vi over tid? | Egenkapital og gjeld i balansen |
En bedrift kan være lønnsom og ha betalingsproblemer, eller ha mye penger etter et lån uten at driften er lønnsom. Derfor følger du pengene i en egen oppstilling, kontantstrømmen, ved siden av resultatet. Se på både dekningsbidrag og betalingsplanen før du konkluderer.
Hvordan måler du likviditeten?
1. Se på reelt disponible penger
Start med bankbeholdningen og trekk fra beløp du ikke fritt kan bruke. Ta med bekreftet, ubrukt kredittramme separat. En lånesøknad som ikke er godkjent, er ikke tilgjengelig finansiering.
Ikke regn hele kontoen som et overskudd du kan bruke. MVA, skatt, lønn og kjente leverandørbetalinger kan allerede ha lagt beslag på pengene.
2. Lag en betalingsprognose
Sett opp forventede inn- og utbetalinger per uke eller måned. Bruk faktiske forfallsdatoer fra kundereskontroen og leverandørfakturaene. Flytt usikre innbetalinger til et eget scenario.
Likviditetsbudsjett med et utfylt tremåneders eksempel viser hvordan du finner det laveste punktet og beregner bufferbehovet.
3. Bruk likviditetsgrad som tillegg
Likviditetsgrad sammenligner omløpsmidlene med den kortsiktige gjelden i balansen:
| Nøkkeltall | Formel |
|---|---|
| Likviditetsgrad 1 | Omløpsmidler ÷ kortsiktig gjeld |
| Likviditetsgrad 2 | (Omløpsmidler − varelager) ÷ kortsiktig gjeld |
Et tall på 1,5 betyr 1,50 kr i omløpsmidler per krone i kortsiktig gjeld.
Nøkkeltallene er et øyeblikksbilde. En fordring kan stå i balansen uten å bli betalt snart, og lageret kan være vanskelig å selge. Les formlene, regneeksemplet og tolkningen av likviditetsgrad 1 og 2 før du bruker en tommelfingerregel som fasit.
Hva gir dårlig likviditet?
| Symptom | Mulig årsak | Første kontroll |
|---|---|---|
| Mye salg, lite penger | Lange betalingsfrister eller sene kunder | Forfalte fakturaer og faktisk kredittid |
| Kontoen faller når lageret øker | Penger bindes før varene selges | Varer med lav omløpshastighet |
| Brå knekk ved terminforfall | MVA og avgifter er ikke planlagt | Betalingskalender og skyldige beløp |
| Jevn nedgang måned etter måned | Driften bruker mer penger enn den skaper | Margin, faste kostnader og eieruttak |
| Betalingsproblemer etter investering | For mye er betalt med kortsiktige midler | Finansiering og lånenes forfallsplan |
Skill mellom et midlertidig tidsgap og en drift som løpende går med underskudd. Mer kreditt kan håndtere et tidsgap, men øker gjelden hvis problemet er varig lav lønnsomhet.
Likviditetsstyring: tiltak i riktig rekkefølge
Likviditetsstyring er det løpende arbeidet med å sørge for at pengene er der når regningene forfaller: du følger saldoen, flytter inn- og utbetalinger i tid og skaffer dekning før et gap oppstår.
- Avstem banken. Finn ut hva som faktisk er betalt, slik at du ikke følger opp feil kunde eller overser en regning.
- Fakturer levert arbeid. Unngå at ferdige oppdrag blir liggende ufakturert. Avtal hensiktsmessige milepæler for nye oppdrag.
- Følg opp forfalte krav. Avklar om kunden mangler fakturaen, bestrider kravet eller ikke kan betale, og send purring når fristen er ute. Et omtvistet krav er ikke en sikker innbetaling.
- Planlegg store forfall. Legg inn MVA, skatt, feriepenger, lån og investeringer på betalingsdatoen.
- Reduser unødvendig kapitalbinding. Undersøk tregt lager og innkjøp før du bestiller mer.
- Avtal løsninger tidlig. Ta kontakt med leverandør eller bank før forfall hvis planen viser et gap; en kassekreditt må være innvilget før du trenger den. Ikke legg inn betalingsutsettelse som en forutsetning før den er avtalt.
- Rett årsaken i driften. Kontroller priser, variable kostnader og faste utgifter hvis prognosen forblir negativ.
Bruk en enkel ukentlig gjennomgang av de neste 4–13 ukene når marginene er små. En månedsplan kan skjule at lønn forfaller tidlig i måneden og den store kundeinnbetalingen kommer helt på slutten.
Hvor stor likviditetsbuffer trenger bedriften?
Det finnes ikke ett riktig antall måneder for alle. Finn først største forventede betalingsgap, og legg deretter inn en buffer for det som kan gå galt: forsinket kunde, sesongsvingning, varekjøp eller uventet utgift.
Hvis svakeste punkt i planen er −40 000 kr og du vil ha minst 30 000 kr disponibelt, er finansierings- eller tiltaksbehovet 70 000 kr. Sjekk også et scenario der største kunde betaler to uker senere. En buffer basert på faktiske forfall er mer nyttig enn en generell prosent av omsetningen.
Vanlige spørsmål
Er likviditet det samme som penger på konto?
Bankbeholdningen er en del av bildet. Betalingsevnen avhenger også av når innbetalingene kommer, når gjelden forfaller, og om en bekreftet kredittramme er tilgjengelig.
Kan en bedrift med overskudd få betalingsproblemer?
Ja. Resultatet følger inntekter og kostnader, mens likviditeten følger betalingene. Kredittsalg, lager og investeringer kan binde penger selv om resultatet er positivt.
Hjelper et regnskapsprogram på likviditeten?
Et oppdatert regnskap gjør det lettere å finne åpne fakturaer, følge betalinger og få riktige tall til planen. Det skaper ikke penger i seg selv. I ReAI kan du samle fakturering og bankavstemming, og bruke de oppdaterte tallene i likviditetsarbeidet.
Kilder og videre arbeid
Altinn om budsjett i driftsfasen forklarer formålet med betalingsplanen. Altinns budsjettguide viser forskjellen på resultat og pengestrøm. Eksemplet og tiltakstabellen over er laget for denne guiden.