Praktisk regnskapsveiledning
Dekningsbidrag
Finn beløpet som står igjen til faste kostnader og overskudd, og se hva en rabatt faktisk koster bedriften.
Gjennomgått · ReAI
Finn i guiden
Dekningsbidrag (DB) er salgsinntekter minus variable kostnader. Beløpet skal dekke bedriftens faste kostnader. Først når samlet dekningsbidrag er større enn de faste kostnadene, gir driften overskudd. Dekningsbidrag oppgis i kroner; dekningsgrad (DG) viser bidraget som prosent av salgsinntekten.
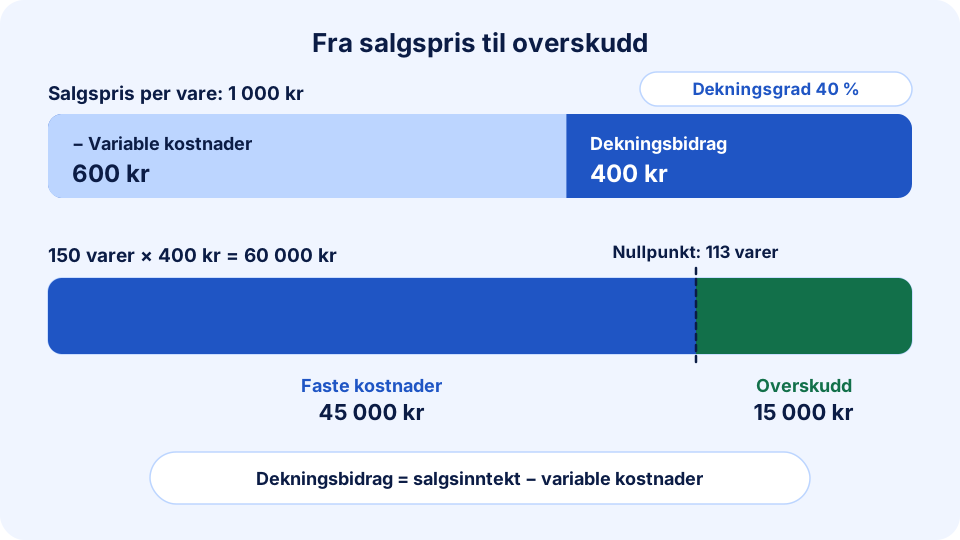
Selger du en vare for 1 000 kr og har variable kostnader på 600 kr, er dekningsbidraget 400 kr og dekningsgraden 40 %. De 400 kronene er altså ikke ren fortjeneste.
Vil du bruke egne tall med én gang? Åpne dekningsbidrag-kalkulatoren.
Formler for dekningsbidrag og dekningsgrad
| Du vil finne | Formel |
|---|---|
| DB per enhet | Salgspris per enhet − variable kostnader per enhet |
| Totalt DB | Samlede salgsinntekter − samlede variable kostnader |
| Dekningsgrad i prosent | Dekningsbidrag ÷ salgsinntekt × 100 |
| Driftsresultat i en enkel bidragskalkyle | Totalt DB − faste driftskostnader |
| Nullpunkt i antall enheter | Faste kostnader ÷ DB per enhet |
| Nullpunkt i omsetning | Faste kostnader ÷ (dekningsgrad i prosent ÷ 100) |
Bruk beløp uten MVA når merverdiavgiften ikke er en inntekt eller kostnad for virksomheten. MVA du ikke har fradragsrett for, inngår derimot i kostnaden. Ikke bland salgspris inkludert MVA med varekostnad ekskludert MVA.
Eksempel: fra én vare til månedens resultat
En liten nettbutikk selger en vare for 1 000 kr ekskludert MVA. Kostnadene som følger hvert salg, er:
| Post per solgte vare | Beløp |
|---|---|
| Innkjøpspris | 500 kr |
| Emballasje og frakt som butikken betaler | 75 kr |
| Betalingsgebyr | 25 kr |
| Sum variable kostnader | 600 kr |
| Dekningsbidrag: 1 000 − 600 | 400 kr |
Butikken selger 150 varer i måneden og har 45 000 kr i faste driftskostnader:
- Salgsinntekt: 150 × 1 000 = 150 000 kr.
- Variable kostnader: 150 × 600 = 90 000 kr.
- Totalt dekningsbidrag: 150 × 400 = 60 000 kr.
- Resultat før finansposter og skatt: 60 000 − 45 000 = 15 000 kr.
Regnskapskontoene gir utgangspunktet, men du må selv skille variable og faste kostnader. Hele lønnskontoen er for eksempel ikke automatisk variabel. En fast månedslønn kan være uendret selv om du selger ti flere varer.
Hva skjer hvis du gir 10 prosent rabatt?
Den samme butikken vurderer å senke prisen fra 1 000 til 900 kr. Vi holder variable kostnader på 600 kr per vare uendret for å isolere priseffekten:
| Før rabatt | Etter rabatt | |
|---|---|---|
| Salgspris | 1 000 kr | 900 kr |
| Variable kostnader | 600 kr | 600 kr |
| DB per vare | 400 kr | 300 kr |
| Dekningsgrad | 40 % | 33,3 % |
| DB ved 150 solgte varer | 60 000 kr | 45 000 kr |
| Resultat etter 45 000 kr faste kostnader | 15 000 kr | 0 kr |
10 % lavere pris gir 25 % lavere dekningsbidrag per vare. For å beholde samlet DB på 60 000 kr må butikken selge 60 000 ÷ 300 = 200 varer, altså 33,3 % flere enn før. Eventuelle prosentbaserte gebyrer, nye fraktpriser eller ekstra bemanning må også inn i den virkelige kalkylen.
Dette er en bedre rabattsjekk enn å se på omsetning alene. En kampanje kan gi høyere salg og samtidig lavere resultat.
Faste og variable kostnader må vurderes konkret
Variable kostnader endres med aktiviteten: vareinnkjøp, materialforbruk, provisjon og enkelte transaksjonsgebyrer. Faste kostnader er uendret innenfor kapasiteten og perioden du undersøker, for eksempel husleie eller et fast abonnement.
Noen kostnader har begge deler. En fraktavtale kan ha månedspris pluss pris per sending. En ekstra ordre kan også utløse et nytt skift eller et større lager. Da øker de faste kostnadene trinnvis, og kalkylen må oppdateres.
For en konsulent med fast lønn kan en ekstra ledig time ha få variable kostnader. Det betyr ikke at timeprisen kan settes lavt over tid: samlet bidrag må dekke lønn, ferie, administrasjon og timer som ikke kan faktureres. Bruk timepriskalkulatoren når kapasiteten er begrensningen.
Nullpunkt: hvor mye må du selge?
Med 45 000 kr i faste kostnader og 400 kr i DB per vare er nullpunktet 45 000 ÷ 400 = 112,5 varer. Du må selge minst 113 hele varer for å dekke kostnadene i denne modellen.
I kroner er nullpunktsomsetningen 45 000 ÷ 0,40 = 112 500 kr. Butikken selger 150 varer, altså 37 flere enn nullpunktet; det er sikkerhetsmarginen. Bruk nullpunkt-kalkulatoren for å teste andre priser og volumer.
Modellen forutsetter at pris, enhetskostnad og faste kostnader holder seg stabile i intervallet. Ved flere produkter må du ta hensyn til salgsmiksen; dekningsgradene kan ikke bare summeres eller tas som et uvektet gjennomsnitt.
Dekningsbidrag, avanse og fortjeneste
| Begrep | Hva det måler | Vanlig misforståelse |
|---|---|---|
| Dekningsbidrag | Salg minus alle variable kostnader | At hele beløpet er overskudd |
| Dekningsgrad | DB som andel av salget | Å dele på innkjøpspris i stedet for salgspris |
| Avanse | Påslag på varekostnaden, ofte målt mot innkjøpspris | Å sammenligne avanseprosent direkte med dekningsgrad |
| Driftsresultat | Inntekter minus driftskostnader, også faste | At et positivt DB garanterer positivt resultat |
Avanse regnes av innkjøpsprisen og dekningsgrad av salgsprisen, så de to prosentene blir aldri like for samme vare; forskjellen på avanse og margin viser omregningen. Trekker du de faste driftskostnadene fra samlet dekningsbidrag, står du igjen med driftsresultatet.
Slik bruker du beregningen i bedriften
- Hent salg og kostnader for samme periode, produkt eller oppdrag.
- Ta med alle variable kostnader, også de små gebyrene.
- Regn både DB i kroner og dekningsgrad i prosent.
- Trekk fra faste kostnader før du konkluderer om lønnsomhet.
- Test lavere pris, dyrere innkjøp og lavere volum hver for seg.
- Kontroller at pengene kommer inn tidsnok med et likviditetsbudsjett.
I ReAI kan bokførte salgsinntekter og kostnader brukes som grunnlag for kalkylen. Se priser hvis du trenger fakturering og bokføring i samme system.
Vanlige spørsmål
Hva er et godt dekningsbidrag?
Det finnes ingen felles prosentsats som passer alle. Nødvendig DB avhenger av faste kostnader, kapasitet, risiko og salgsvolum. Et selskap med høye faste kostnader trenger mer samlet bidrag enn et selskap med få faste forpliktelser.
Kan dekningsbidrag være negativt?
Ja. Da er variable kostnader høyere enn salgsinntekten. Hvert ekstra salg svekker resultatet med forutsetningene i kalkylen. Kontroller først pris, kostnadsfordeling og om alle beløp er behandlet likt med hensyn til MVA.
Kan høy dekningsgrad skjule dårlig likviditet?
Ja. Du kan ha et lønnsomt salg som kunden betaler lenge etter at du har betalt varene. Likviditet handler om betalingstidspunkt, ikke bare margin.
Faglig grunnlag
Ungt Entreprenørskaps produktkalkyle viser skillet mellom variable kostnader, dekningsbidrag og selvkost. Altinns budsjettguide knytter kalkylen til resultatbudsjettet. Regneeksemplene over er laget for denne guiden.