Praktisk regnskapsveiledning
Proformafaktura
Hva en proformafaktura er, hva den må inneholde for tollen og transportøren, hvordan den brukes ved forskudd, og hvorfor den ikke bokføres som salg.
Gjennomgått · ReAI
Finn i guiden
En proformafaktura er et dokument som ser ut som en faktura, men som ikke er et salgsdokument og ikke skal bokføres som salg. Den brukes i to situasjoner: når varer krysser en grense uten at mottakeren skal betale for dem (vareprøver, gaver, garantivarer, retur og reparasjon), og når selgeren vil vise kunden hva som skal betales før den egentlige fakturaen kan utstedes. Selve salget dokumenteres alltid med en ordinær faktura.
Proformafaktura eller vanlig faktura?
| Dokument | Betalingskrav | Bokføres som salg | Typisk bruk |
|---|---|---|---|
| Tilbud | Nei | Nei | Pris og vilkår før kunden aksepterer |
| Proformafaktura | Nei, men kan være grunnlag for avtalt forskudd | Nei | Toll, verdiopplysning, forskudd eller vare uten salg |
| Ordrebekreftelse | Nei | Nei | Bekrefter inngått ordre |
| Faktura (handelsfaktura) | Ja | Ja | Faktisk salg |
| Kreditnota | Reduserer et krav | Ja | Retter eller reverserer en faktura |
Forskjellen har praktiske følger:
- En proformafaktura skal ikke ha nummer fra fakturaserien. Salgsdokumenter skal ha fortløpende, kontrollerbare numre, og en proforma i serien blir et hull eller en faktura som må krediteres. Bruk en egen referanse, for eksempel
PRO-0014. - Kjøperen kan ikke trekke fra MVA eller føre leverandørgjeld på grunnlag av en proforma.
- Selgeren rapporterer ikke omsetning eller MVA av den.
Når brukes proformafaktura?
Varer som sendes uten salg. Tolletaten beskriver proformafaktura som dokumentet for varer mottakeren ikke skal betale for: erstatningsvarer, garantivarer, gaver, returvarer og vareprøver. Det samme gjelder varer som sendes midlertidig til messe, demonstrasjon eller reparasjon.
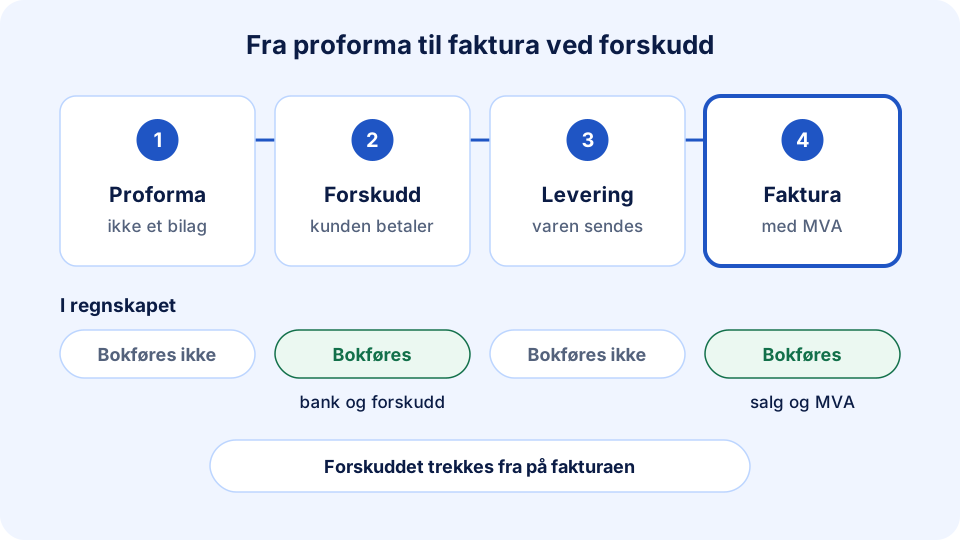
Forskudd før levering. For vanlige varer og tjenester kan du ikke utstede salgsdokument med MVA før leveransen har skjedd. Vil du ha betalt på forhånd, viser proformaen kunden hva som skal betales og hvordan.
Dokumentasjon til kjøperens bank eller myndigheter. Kjøperen kan trenge et detaljert prisgrunnlag for remburs, valutaoverføring, importtillatelse eller intern godkjenning før ordren bekreftes.
Tollbehandling før fakturaen finnes. Ved et ordinært salg er hovedregelen at handelsfakturaen legges til grunn for tolldeklarasjonen. Brukes proformafaktura eller betalingsbekreftelse i stedet, skal dokumenttypen oppgis i deklarasjonen.
Hva skal en proformafaktura inneholde?
Tolletaten krever at en proformafaktura har:
- merkingen proformafaktura (på engelsk proforma invoice)
- utstedelsesdato
- navn og adresse for avsender og mottaker
- varebeskrivelse
- antall og vekt
- vareverdi
- en tydelig opplysning om at varen ikke skal betales
Transportører og mottakerland ber som regel om mer. Ta derfor også med:
- egen referanse, organisasjonsnummer og kontaktperson
- valuta og verdi per varelinje
- opprinnelsesland og varenummer fra tolltariffen
- leveringsbetingelser (Incoterms) og transportmåte
- formålet med sendingen, for eksempel free samples for evaluation eller return for repair
- brutto- og nettovekt
Verdien skal være realistisk selv om varen er gratis. En vareprøve har en tollverdi som mottakerlandet kan beregne avgifter av, og «0 kroner» fører ofte til at sendingen stoppes.
Proformafaktura hos Bring
Bring bruker ordet tollfaktura (proformafaktura) om dokumentet som følger sendinger uten handelsvarer. Etter Brings utfyllingsveiledning skal du:
- legge ved to eksemplarer i sendingen
- skrive på engelsk når sendingen skal til andre land enn Sverige og Danmark
- beskrive innholdet nøyaktig. «Vareprøve», «gave», «klær» eller «reservedeler» alene er ikke nok
- oppgi leveringsbetingelser, avsender og mottaker med full adresse, brutto- og nettovekt, antall, tolltariffnummer, opprinnelsesland, verdi per varelinje med valuta, totalverdi, årsak til eksporten og utstedelsesdato
- signere dokumentet. Brings mal må tilpasses virksomheten og ha signatur og firmastempel
- ta med serienummer eller annen identifikasjon når varen sendes til reparasjon, slik at den kan kjennes igjen når den kommer tilbake
Andre transportører har tilsvarende krav. Sjekk veiledningen til den du bruker før du sender.
Eksempel: vareprøver til en mulig kunde
En norsk produsent sender to prøver av en reservedel til en mulig kunde i Storbritannia. Mottakeren skal ikke betale.
| Felt | Utfylling |
|---|---|
| Dokumenttype | PROFORMA INVOICE |
| Egen referanse og dato | PRO-0014, utstedelsesdato |
| Formål | Free samples for evaluation. No payment due. |
| Varebeskrivelse | Aluminium mounting bracket, model A2 |
| Antall og vekt | 2 stk., 0,9 kg netto |
| Verdi for tollformål | 400 NOK per stk., 800 NOK totalt |
| Opprinnelsesland | Norway |
I tillegg kommer avsender, mottaker, varenummer og leveringsbetingelser. Varenummeret må velges ut fra den faktiske varen. I regnskapet er dette ikke et salg: Prøvene kostnadsføres som vareforbruk eller salgskostnad, og proformaen arkiveres sammen med fraktbrevet og utførselsdeklarasjonen.
Proformafaktura ved forskuddsbetaling
Bokføringsforskriften § 5-2-6 lar deg forskuddsfakturere blant annet abonnementer, leie, persontransport og servering for inntil ett år. For andre leveranser kan det ikke utstedes salgsdokument inklusive MVA før varen eller tjenesten er levert. Skal kunden betale på forhånd for en vare som produseres eller sendes senere, er derfor en proformafaktura eller betalingsanmodning uten MVA-spesifikasjon den riktige måten å be om pengene på.
Eksempel: En kunde bestiller en maskin til 40 000 kroner pluss MVA og skal betale 20 000 kroner på forskudd.
- Du sender en proformafaktura som viser ordren, forskuddet på 20 000 kroner og betalingsopplysningene. Ingenting bokføres.
- Kunden betaler. Innbetalingen er gjeld til kunden til du har levert:
| Konto | Debet | Kredit |
|---|---|---|
| 1920 Bankinnskudd | 20 000 | |
| 2900 Forskudd fra kunder | 20 000 |
- Maskinen leveres, og du utsteder fakturaen på hele beløpet med MVA:
| Konto | Debet | Kredit |
|---|---|---|
| 1500 Kundefordringer | 50 000 | |
| 3000 Salgsinntekt, avgiftspliktig | 40 000 | |
| 2701 Utgående merverdiavgift, høy sats | 10 000 |
- Forskuddet avregnes mot fakturaen, slik at kunden har 30 000 kroner igjen å betale:
| Konto | Debet | Kredit |
|---|---|---|
| 2900 Forskudd fra kunder | 20 000 | |
| 1500 Kundefordringer | 20 000 |
Fakturaen skal vise forskuddet som fratrekk, slik at kunden ikke betaler to ganger. Den skal utstedes snarest mulig og senest én måned etter levering. Avgiftsfritt salg, for eksempel eksport, kan forskuddsfaktureres når fritaket kan dokumenteres på tidspunktet fakturaen utstedes. Les mer om forskuddsbetaling og a-konto-betaling.
Skal proformafakturaen bokføres?
Nei. En proformafaktura dokumenterer ingen transaksjon og er ikke et bilag for salg, MVA eller kundefordring. Den oppbevares likevel:
- hos selger sammen med ordre, fraktbrev og tolldokumenter, slik at du kan forklare hvorfor varer har forlatt lageret uten salg
- hos kjøper sammen med innførselsdokumentene. Leverandørgjeld og eventuelt fradrag for MVA føres først når den ordinære fakturaen eller innførselsdeklarasjonen foreligger
Det som bokføres, er de faktiske hendelsene rundt proformaen: en innbetaling av forskudd, vareprøver som tas ut av lageret, og til slutt fakturaen.
Eksport og import med proformafaktura
Opplysningene i proformafakturaen må stemme med pakkseddel, fraktbrev og tolldeklarasjon. Avvik i antall, verdi eller varebeskrivelse er den vanligste grunnen til at en sending blir stående i tollen. I utførselsdeklarasjonen skal det framgå at grunnlaget er en proformafaktura, og Tolletatens veiledning til utførselsdeklarasjonen sier at feltet for fakturabeløp bare fylles ut når varene er eller vil bli betalt.
Blir en proformasending senere til et salg, utsteder du en ordinær faktura. MVA, valuta og betalingsopplysninger ved salg til utenlandske kunder er forklart i faktura til utlandet.
Slik lager du en proformafaktura
Du kan bruke samme oppsett som fakturaene dine, så lenge dokumentet er tydelig merket som proforma, har egen referanse utenfor fakturaserien og ikke registreres som salg. Mange lager den som et tilbud eller en ordre med endret overskrift, eller bruker transportørens mal. ReAIs gratis fakturaverktøy er laget for ordinære fakturaer med fakturanummer. En ordinær faktura blir ikke proforma ved at du endrer filnavnet.
Vanlige feil
- Proformaen får ordinært fakturanummer og havner i salgsreskontroen.
- Kjøperen bokfører proformaen som leverandørgjeld og trekker fra MVA.
- Dokumentet kalles proforma selv om det er et reelt salg. Da mangler salgsdokumentet.
- Den ordinære fakturaen blir aldri utstedt etter at forskuddet er betalt og varen levert.
- Forskuddet blir stående på konto 2900 fordi det ikke avregnes mot fakturaen.
- Vareprøver oppgis med null i verdi eller med upresis varebeskrivelse.
- Proforma og faktura har ulike mengder eller leveringsvilkår uten forklaring.