Hva er et holdingselskap?
Et holdingselskap kan samle eierskap og kapital, men gir også flere regnskap, kostnader og beslutninger som må dokumenteres.
Et holdingselskap er et aksjeselskap som først og fremst eier aksjer i andre selskaper. Det er ikke en egen selskapsform: Holdingselskapet følger de samme reglene som andre aksjeselskaper, men har eierskap og kapitalforvaltning som hovedoppgave.
En vanlig struktur er at en person eier Holding AS, mens Holding AS eier ett eller flere driftsselskaper. Et holdingselskap er ikke automatisk et morselskap eller del av et konsern; det avhenger av eierandel og kontroll.

Hvorfor bruke et holdingselskap?
| Behov | Mulig fordel | Viktig begrensning |
|---|---|---|
| Reinvestere overskudd | Utbytte kan normalt bli stående i selskapssektoren med lav løpende skatt | Privat uttak skattlegges senere etter aksjonærmodellen |
| Selge et driftsselskap | Gevinst kan være skattefri innenfor fritaksmetoden | Tap innenfor metoden gir normalt ikke fradrag |
| Eie flere virksomheter | Eierskap og kapital kan samles i ett selskap | Hvert selskap har egne plikter og kostnader |
| Flytte overskudd fra drift | Verdier kan tas ut av operativ risiko gjennom lovlig utbytte | Krever utdelingsgrunnlag og beskytter ikke mot garantier eller ansvar |
| Ta inn ulike medeiere | Eierskapet kan plasseres i riktig driftsselskap | Avtaler og struktur må planlegges før transaksjoner |
Holdingselskap er særlig aktuelt når overskudd skal reinvesteres, flere selskaper skal eies eller et framtidig salg er realistisk. Hvis alle tilgjengelige midler uansett skal tas ut privat, kan ekstrakostnaden ved et nytt selskap være større enn nytten.
Skatt og fritaksmetoden
For aksjer som omfattes av fritaksmetoden er hovedreglene forskjellige for gevinst, utbytte og tap:
| Hendelse i holdingselskapet | Normal behandling innenfor fritaksmetoden |
|---|---|
| Gevinst ved salg av aksjer | Skattefri |
| Utbytte fra et annet selskap | 3 % inntektsføres, normalt 0,66 % effektiv skatt ved 22 % selskapsskatt |
| Tap ved salg av aksjer | Ikke fradragsberettiget |

Treprosentregelen gjelder normalt utbytte, ikke gevinst. Kvalifiserende konsernutbytte kan være unntatt fra inntektsføringen. Investeringer utenfor EØS, selskaper i lavskatteland og enkelte finansielle produkter må vurderes særskilt.
Når holdingselskapet senere betaler utbytte til en personlig eier, følger uttaket aksjonærmodellen. Holdingselskapet fjerner derfor ikke personskatten; det utsetter den mens kapitalen forblir i selskapssektoren. Se også mottatt aksjeutbytte i AS.
Risikoen blir ikke borte
Et driftsselskap kan utdele frie midler til holdingselskapet når kravene i aksjeloven er oppfylt. Det kan redusere hvor mye kapital som står eksponert i den operative virksomheten. Men strukturen er ikke et absolutt vern:
- bankgarantier og kausjoner kan knytte selskapene sammen
- ulovlige utdelinger kan måtte tilbakeføres
- konsernbidrag og interne transaksjoner har egne vilkår
- styreansvar og kreditorvern gjelder i hvert selskap
- felles drift og utydelige avtaler kan skape nye risikoer
Midler kan heller ikke flyttes fritt bare fordi selskapene har samme eier. Utbytte må besluttes og bokføres korrekt. Les hvordan utbytte bokføres før postering.
Når bør holdingselskapet etableres?
Det er vanligvis enklest å etablere Holding AS før Drift AS, slik at holdingselskapet tegner aksjene i driftsselskapet fra starten. Da unngår du å måtte flytte privat eide aksjer inn i strukturen senere.
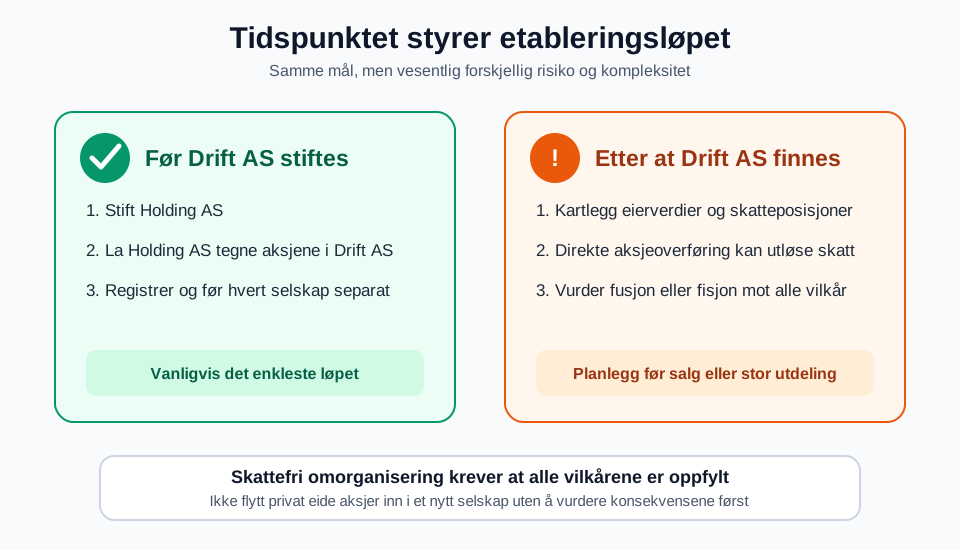
Har du allerede et driftsselskap, kan et direkte salg eller innskudd av aksjene til et nytt holdingselskap utløse skatt for den personlige eieren. Skattefrie fusjoner og fisjoner kan i noen tilfeller brukes ved omorganisering, men bare når alle selskapsrettslige og skattemessige vilkår er oppfylt. Planlegg dette før et varslet salg eller en stor utdeling, og få den konkrete transaksjonsrekken vurdert.
Et hylleselskap som holdingselskap endrer ikke skattereglene. Det er bare en annen vei til et registrert AS.
Regnskap og løpende plikter
Hvert selskap er et eget regnskapssubjekt. Også et holdingselskap med få transaksjoner må blant annet:
- bokføre kjøp og salg av aksjer, utbytte, bank og kostnader
- dokumentere skattemessig behandling av hver investering
- levere skattemelding og årsregnskap innen fristene
- holde styre- og generalforsamlingsvedtak adskilt mellom selskapene
- avstemme mellomværender og interne transaksjoner
Lav aktivitet gjør ikke dokumentasjon uviktig. Eieroversikt, aksjekjøpsavtaler, utbyttevedtak og kostpris bør være sporbare. Velg også en bedriftsbank som passer et selskap med få betalinger og et regnskapssystem som kan skille regnskaps- og skattebehandling.
Vil du føre holdingselskapet selv, se regnskapsprogram for holdingselskap. Trenger du hjelp med selve strukturen, omorganisering eller årsoppgjør, kan Aiak bistå med holdingselskap.
Kilder
Når selskaper skal samles, må også regnskap og historikk planlegges. Se fusjon av AS og overgangen i regnskapssystemet før data flyttes.
Artikkelen er sist oppdatert: 2026-08-30