Q1-Q4 Regnskapskvartaler - komplett guide til Kvartalsstyring
Når hvert kvartal starter og slutter, hva Q1–Q4 betyr, hvilke frister som faller i hvert kvartal, og hvordan du bruker kvartalene i regnskapet.
Et år har fire kvartaler på tre måneder hver. Q1 er januar–mars, Q2 er april–juni, Q3 er juli–september og Q4 er oktober–desember. Q står for quarter, det engelske ordet for kvartal, så Q1 er det samme som 1. kvartal.
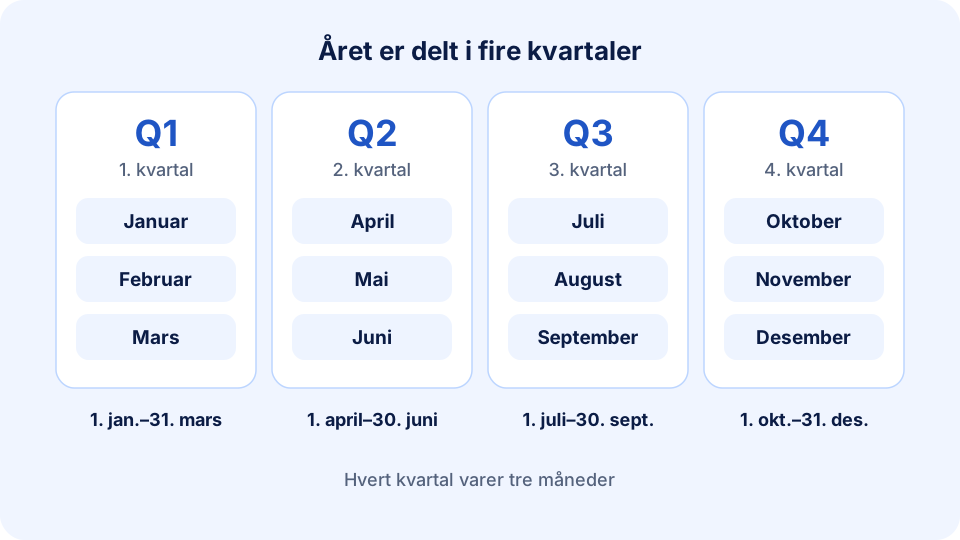
Når er Q1, Q2, Q3 og Q4?
| Kvartal | Måneder | Første dag | Siste dag | Halvår |
|---|---|---|---|---|
| Q1 (1. kvartal) | Januar, februar, mars | 1. januar | 31. mars | H1 |
| Q2 (2. kvartal) | April, mai, juni | 1. april | 30. juni | H1 |
| Q3 (3. kvartal) | Juli, august, september | 1. juli | 30. september | H2 |
| Q4 (4. kvartal) | Oktober, november, desember | 1. oktober | 31. desember | H2 |
Q1 og Q2 utgjør første halvår (H1), og Q3 og Q4 utgjør andre halvår (H2). Kvartalene er nesten like lange: Q1 har 90 dager (91 i skuddår), Q2 har 91, og Q3 og Q4 har 92 dager hver.
Kvartal, tertial og termin er ikke det samme
| Begrep | Lengde | Antall per år | Brukes til |
|---|---|---|---|
| Kvartal | 3 måneder | 4 | Rapportering, budsjett og sammenligning av perioder |
| Tertial | 4 måneder | 3 | Tertialrapporter hos virksomheter som deler året i tre |
| Halvår | 6 måneder | 2 | Halvårsrapport |
| Mva-termin | Normalt 2 måneder | 6 | Mva-melding og betaling av merverdiavgift |
Den vanligste misforståelsen er at merverdiavgiften leveres kvartalsvis. Hovedregelen er seks terminer på to måneder, så mva-fristene følger ikke kvartalene. Se hva en termin er for alle terminene.
Følger regnskapskvartalene alltid kalenderen?
Nesten alltid i Norge. Etter regnskapsloven § 1-7 er regnskapsåret kalenderåret, og da er regnskapskvartalene de samme som kalenderkvartalene.
Loven åpner for avvikende regnskapsår når sesongmessig virksomhet gjør at det øker årsregnskapets informasjonsverdi, og for filialer og datterselskaper av utenlandske foretak som vil ha samme regnskapsår som det utenlandske foretaket. Da telles kvartalene fra regnskapsårets første dag. Et selskap med regnskapsår fra 1. juli har altså Q1 i juli–september. Det er grunnen til at «Q1» i en utenlandsk kvartalsrapport ikke alltid betyr januar–mars.
Viktige frister i hvert kvartal
Disse fristene gjelder for de fleste små norske virksomheter med kalenderåret som regnskapsår og mva-terminer på to måneder.
| Kvartal | Frister |
|---|---|
| Q1 | Aksjonærregisteroppgaven 31. januar. Mva-melding for 6. termin 10. februar. Forskuddsskatt for AS 15. februar. Forskuddsskatt for ENK 15. mars |
| Q2 | Mva-melding for 1. termin 10. april. Forskuddsskatt for AS 15. april. Skattemelding for næringsdrivende 31. mai. Mva-melding for 2. termin 10. juni. Forskuddsskatt for ENK 15. juni |
| Q3 | Årsregnskap til Regnskapsregisteret 31. juli. Mva-melding for 3. termin 31. august. Forskuddsskatt for ENK 15. september |
| Q4 | Mva-melding for 4. termin 10. oktober. Mva-melding for 5. termin 10. desember. Forskuddsskatt for ENK 15. desember |
Arbeidsgivere leverer i tillegg a-melding innen den 5. hver måned og betaler arbeidsgiveravgift den 15. annenhver måned, fra januar til november. Forskuddstrekket betales senest første virkedag etter hver lønnsutbetaling. Faller en frist på en lørdag, søndag eller helligdag, flyttes den til neste virkedag. Datoene for inneværende år står i fristkalenderen for årsavslutning, lønn og mva.
Hvem må lage kvartalsrapport?
Et vanlig, unotert AS har ingen plikt til å lage kvartalsrapport. Den lovpålagte rapporteringen er årsregnskapet, og kvartalstall er et internt styringsverktøy.
For utstedere av børsnoterte verdipapirer setter verdipapirhandelloven frister for periodisk rapportering: årsrapporten skal offentliggjøres senest fire måneder etter regnskapsårets utgang, og halvårsrapporten senest to måneder etter periodens utgang, ifølge Finanstilsynet. Mange noterte selskaper legger i tillegg frem tall for hvert kvartal, og det er disse rapportene som omtales som Q1-, Q2-, Q3- og Q4-tall i nyhetene.
Slik bruker du kvartalene i eget regnskap
Tre måneder er langt nok til at tilfeldige svingninger jevnes ut, og kort nok til at du rekker å endre kurs. En enkel kvartalsavslutning for en liten bedrift ser slik ut:
- Avstem banken, slik at alle inn- og utbetalinger i kvartalet er bokført.
- Periodiser kostnader og inntekter som gjelder flere perioder. Les om periodisering hvis husleie, forsikring eller abonnement betales forskuddsvis.
- Ta ut resultatregnskapet og balansen for kvartalet.
- Sammenlign med budsjettet og med samme kvartal i fjor.
- Oppdater prognosen for resten av året, og sjekk at likviditeten holder til de neste skatte- og avgiftsforfallene.
Sammenlign riktig kvartal
| Sammenligning | Forkortelse | Hva den viser |
|---|---|---|
| Mot forrige kvartal | QoQ | Utviklingen akkurat nå. Påvirkes av sesong |
| Mot samme kvartal i fjor | YoY | Reell vekst, fordi sesongen er den samme |
| Hittil i år | YTD | Hvordan året ligger an mot budsjettet |
| Siste fire kvartaler | Rullerende 12 måneder | Trenden uten sesongsvingninger |
Har virksomheten sesongsvingninger, sier forrige kvartal lite. En butikk med julehandel vil nesten alltid ha lavere omsetning i Q1 enn i Q4, og et håndverksfirma har gjerne mest å gjøre i Q2 og Q3. Sammenlign derfor med samme kvartal året før.
I ReAI oppdateres resultat og balanse fortløpende når bilagene bokføres. Du kan velge kvartal som periode i rapportene og ta ut kvartalstallene så snart banken er avstemt, uten å bygge rapporten i regneark.