Hva er balanse i regnskap?
Balanse og balanseregnskap forklart: oppstilling, eksempel med tall, sammenhengen med resultatregnskapet og nøkkeltallene du leser ut av den.
Balansen er en oversikt over hva bedriften eier og hvordan det er finansiert, på én bestemt dato. Venstre side viser eiendelene. Høyre side viser egenkapital og gjeld, altså hvem som har betalt for eiendelene: eierne eller långivere og leverandører. De to sidene er alltid like store, og derfor heter det balanse. Oppstillingen kalles også balanseregnskap.
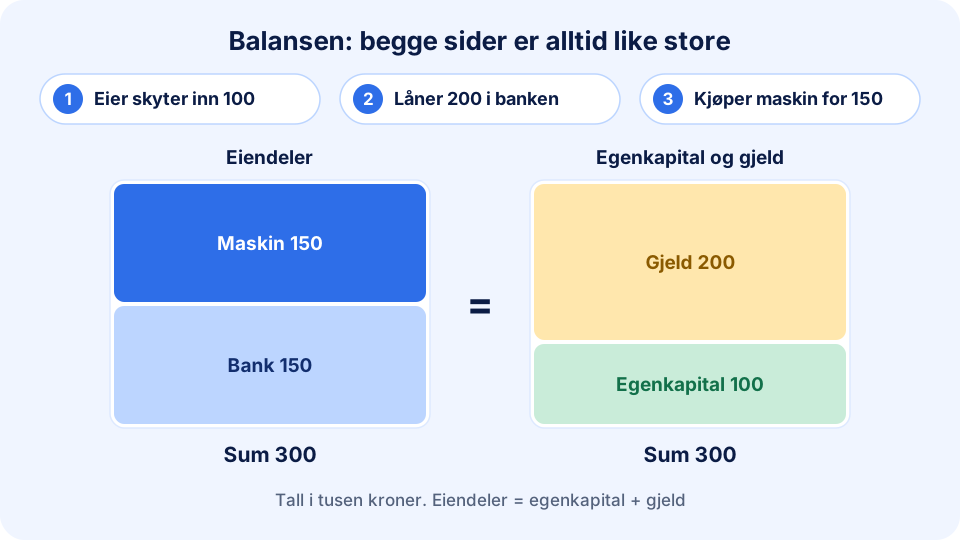
Sammen med resultatregnskapet og notene utgjør balansen årsregnskapet. Resultatregnskapet viser hva som skjedde gjennom året. Balansen viser hvor bedriften står når året er slutt.
Balanseligningen
Eiendeler = egenkapital + gjeld
Ligningen kan snus: Egenkapital = eiendeler − gjeld. Egenkapitalen er det som er igjen til eierne når all gjeld er trukket fra.
Balansen går alltid opp fordi hver transaksjon bokføres med like mye i debet og kredit. Én hendelse endrer alltid minst to poster:
| Hendelse | Eiendeler | Egenkapital og gjeld |
|---|---|---|
| Eier skyter inn 100 000 kr | Bank +100 000 | Egenkapital +100 000 |
| Selskapet låner 200 000 kr | Bank +200 000 | Gjeld +200 000 |
| Kjøper maskin for 150 000 kr kontant | Maskin +150 000, bank −150 000 | Ingen endring |
| Betaler en leverandørfaktura på 40 000 kr | Bank −40 000 | Leverandørgjeld −40 000 |
| Selger for 50 000 kr på kreditt (uten mva) | Kundefordringer +50 000 | Egenkapital +50 000 gjennom resultatet |
Slik er balansen bygget opp
Oppstillingsplanen står i regnskapsloven § 6-2. Kontonumrene i standard kontoplan følger samme rekkefølge: Alle kontoer som begynner på 1, er eiendeler, og alle som begynner på 2, er egenkapital og gjeld.
| Del av balansen | Innhold | Kontoer |
|---|---|---|
| A. Anleggsmidler | Eiendeler til varig eie eller bruk: immaterielle eiendeler, varige driftsmidler og finansielle anleggsmidler | 10–13 |
| B. Omløpsmidler | Varer, kundefordringer og andre fordringer, investeringer, bankinnskudd og kontanter | 14–19 |
| C. Egenkapital | Innskutt egenkapital (aksjekapital, overkurs) og opptjent egenkapital | 20 |
| D. Gjeld | Avsetning for forpliktelser, annen langsiktig gjeld og kortsiktig gjeld | 21–29 |
Eiendeler
En eiendel er noe bedriften kontrollerer og venter å få økonomisk nytte av.
- Anleggsmidler er bestemt til varig eie eller bruk: maskiner, biler, inventar, bygninger, kjøpt programvare og langsiktige aksjeposter. De føres til anskaffelseskost og reduseres med avskrivninger over levetiden.
- Omløpsmidler er alt annet: varelager, kundefordringer, forskuddsbetalte kostnader og penger i banken. De vurderes til det laveste av anskaffelseskost og virkelig verdi.
Egenkapital
Egenkapitalen er eiernes andel. Innskutt egenkapital er det eierne har betalt inn, som aksjekapital og overkurs. Opptjent egenkapital er overskudd som er blitt stående i selskapet. Et underskudd reduserer egenkapitalen, og et utbytte gjør det samme.
Gjeld
- Avsetning for forpliktelser: pensjonsforpliktelser, utsatt skatt og andre avsetninger.
- Annen langsiktig gjeld: banklån og annen gjeld som forfaller senere enn ett år.
- Kortsiktig gjeld: leverandørgjeld, betalbar skatt, skyldig merverdiavgift, forskuddstrekk, arbeidsgiveravgift og skyldige feriepenger.
Eksempel på et balanseregnskap
Selskapet fra illustrasjonen har nå drevet ett år. Maskinen er avskrevet med 30 000 kr, og selskapet har tjent 70 000 kr etter skatt som blir stående i selskapet.
Balanse per 31. desember
| Eiendeler | Beløp |
|---|---|
| Anleggsmidler | |
| Maskiner (150 000 − 30 000 i avskrivning) | 120 000 |
| Omløpsmidler | |
| Varelager | 60 000 |
| Kundefordringer | 90 000 |
| Bankinnskudd | 130 000 |
| Sum eiendeler | 400 000 |
| Egenkapital og gjeld | Beløp |
|---|---|
| Egenkapital | |
| Aksjekapital | 100 000 |
| Annen egenkapital (årets overskudd) | 70 000 |
| Langsiktig gjeld | |
| Banklån | 160 000 |
| Kortsiktig gjeld | |
| Leverandørgjeld | 40 000 |
| Skyldig merverdiavgift og andre offentlige avgifter | 30 000 |
| Sum egenkapital og gjeld | 400 000 |
Årsregnskapet viser også fjorårets tall i en egen kolonne, slik at leseren kan se utviklingen.
Resultatregnskap og balanse: slik henger de sammen
| Resultatregnskap | Balanse | |
|---|---|---|
| Viser | Inntekter og kostnader | Eiendeler, egenkapital og gjeld |
| Tid | En periode, for eksempel 1.1.–31.12. | Ett tidspunkt, for eksempel 31.12. |
| Svarer på | Tjente vi penger? | Hva eier og skylder vi? |
| Kontoer | 3000–8999 | 1000–2999 |
| Ved nytt år | Starter på null | Saldoene føres videre |
Årsresultatet er broen mellom de to. Overskuddet på 70 000 kr i eksempelet er siste linje i resultatregnskapet og øker samtidig egenkapitalen i balansen. Slik kan du alltid kontrollere:
Egenkapital 1.1. + årsresultat + innskudd − utbytte = egenkapital 31.12.
Mange hendelser berører bare balansen. Et låneopptak, et avdrag, et kjøp av maskin og en kunde som betaler fakturaen sin, endrer ikke resultatet. Derfor sier resultatet lite om hvor mye penger som står på konto. Det viser kontantstrømmen.
Nøkkeltall du leser ut av balansen
Med tallene fra eksempelet:
| Nøkkeltall | Formel | Eksempel |
|---|---|---|
| Egenkapitalandel | Egenkapital / sum eiendeler | 170 000 / 400 000 = 42,5 % |
| Likviditetsgrad 1 | Omløpsmidler / kortsiktig gjeld | 280 000 / 70 000 = 4,0 |
| Arbeidskapital | Omløpsmidler − kortsiktig gjeld | 280 000 − 70 000 = 210 000 kr |
| Gjeldsgrad | Gjeld / egenkapital | 230 000 / 170 000 = 1,35 |
Egenkapitalandelen viser hvor mye tap selskapet tåler. Likviditetsgraden viser om det kan betale regningene etter hvert som de forfaller.
Når egenkapitalen blir for lav
Et aksjeselskap skal til enhver tid ha en egenkapital og likviditet som er forsvarlig ut fra risikoen ved og omfanget av virksomheten. Må det antas at egenkapitalen er lavere enn forsvarlig, skal styret straks behandle saken og innen rimelig tid innkalle generalforsamlingen. Reglene står i aksjeloven §§ 3-4 og 3-5. Balansen er derfor noe styret må følge gjennom året, ikke bare ved årsslutt. En mellombalanse brukes når selskapet trenger en oppdatert, formell balanse midt i året.
Slik kontrollerer du balansen
At balansen går opp, betyr bare at debet er lik kredit. Den kan likevel inneholde feil. Hver balansekonto bør derfor avstemmes mot en kilde utenfor regnskapet ved periodeslutt:
| Balansepost | Avstemmes mot |
|---|---|
| Bankinnskudd (1920) | Kontoutskrift fra banken. Se bankavstemming |
| Kundefordringer (1500) | Åpne poster i kundereskontroen |
| Varelager (1400-serien) | Varetelling |
| Varige driftsmidler (1200-serien) | Anleggsregisteret |
| Leverandørgjeld (2400) | Åpne poster i leverandørreskontroen |
| Merverdiavgift (2700-serien) | Innsendte mva-meldinger |
| Forskuddstrekk og arbeidsgiveravgift (2600 og 2770) | Innsendte a-meldinger |
| Banklån (2220) | Årsoppgave eller saldobekreftelse fra banken |
Kontoer som ikke kan forklares, er det første revisor og skattemyndigheter spør om.
Vanlige feil
- Kjøp av driftsmidler kostnadsføres i stedet for å føres i balansen, eller motsatt.
- Gamle poster blir stående: kundefordringer som aldri blir betalt, og forskudd som for lengst er levert.
- Privat og bedrift blandes, slik at mellomværende med eier vokser uten at noen har bestemt det. I aksjeselskaper kan det bli et ulovlig lån til aksjonær.
- Langsiktig og kortsiktig gjeld skilles ikke. Det gir feil likviditetsgrad.
- Balansen leses som en verdivurdering. Den viser bokførte verdier, ikke hva bedriften kan selges for.
- Negativ saldo på bankkonto eller kundefordringer blir stående uten forklaring.
Hvem må lage balanse?
Alle regnskapspliktige, blant annet alle aksjeselskaper, skal levere et årsregnskap som inneholder resultatregnskap, balanse og noter. Et enkeltpersonforetak uten regnskapsplikt lager ikke årsregnskap, men regnskapssystemet fører likevel balansekontoer for bank, kunder, leverandører og avgifter, og de brukes når skattemeldingen fylles ut.
I et regnskapssystem som ReAI oppdateres balansen for hvert bilag som bokføres, slik at du kan følge den gjennom hele året og ikke bare ved årsslutt.