Levere skattemelding
Slik leverer du skattemeldingen for selskapet i ReAI med kontroll av næringsspesifikasjon og innsending.
Skattemeldingen er en del av årsoppgjøret, sammen med årsregnskap og, for aksjeselskap, aksjonærregisteroppgave. ReAI fyller ut skattemeldingen og næringsspesifikasjonen fra bokføringen, men du må kontrollere grunnlaget før innsending.
Fristen for skattemelding for næringsdrivende og selskaper er 31. mai året etter inntektsåret. Faller datoen på en helg, flyttes den til neste virkedag. I 2026 var fristen derfor 1. juni. Det kan søkes om utsettelse, og regnskapsførere kan få ekstra tid for sine kunder. Sjekk alltid aktuell frist hos Skatteetaten.
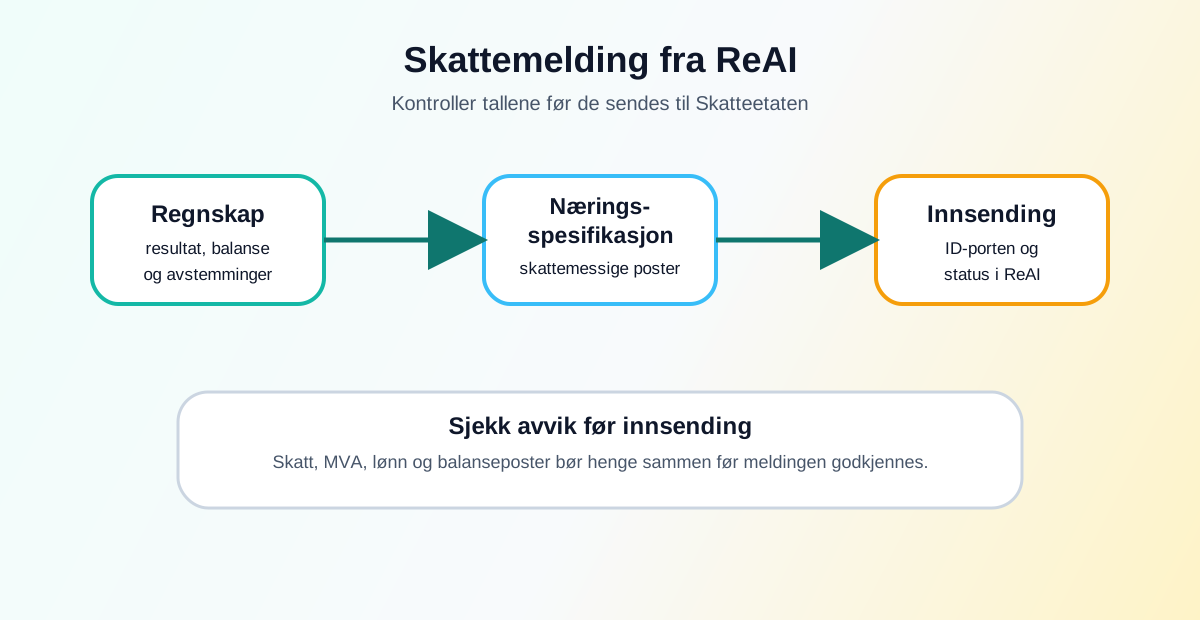
Før du leverer
Som for årsregnskapet må du først disponere årsresultatet og låse regnskapsåret. ReAI henter også grunnlag fra Skatteetaten, slik at meldingen bygger på riktig utgangspunkt.
Sjekk at:
| Kontroll | Hvorfor det er viktig |
|---|---|
| Resultat og balanse | Skattemeldingen bygger på regnskapstallene |
| Næringsspesifikasjon | Poster må være riktig klassifisert |
| Skattekonto | Betalt og skyldig skatt bør stemme mot regnskapet |
| MVA og lønn | Avvik her kan påvirke skattegrunnlaget |
| Årsdisponering | Resultatdisponering og egenkapital må henge sammen |
Har du ikke koblet systemet til det offentlige ennå, gjør dette først via Koble til Skatteetaten og Altinn.
Driver du enkeltpersonforetak, se skattemeldingen for ENK steg for steg. Skal et AS slettes, se også forhåndsfastsetting av den siste skattemeldingen.
Slik leverer du skattemeldingen
- Åpne Skattemelding.
- Gå gjennom seksjonene: inntekt, formue og gjeld, resultat og balanse er fylt ut for deg.
- Kontroller og rett der det er nødvendig.
- Logg inn med ID-porten og send inn.
Skattemeldingen sendes til Skatteetaten. Du ser status i ReAI og kan sende inn på nytt hvis du endrer noe. Ferdigstill årsregnskapet og skatteberegningen samtidig, siden skattemeldingen bygger på de samme tallene og har tidligere frist enn årsregnskapet (31. juli).
Eksempel på kontroll før innsending
Et aksjeselskap har et regnskapsmessig overskudd og noen permanente forskjeller mellom regnskap og skatt. Aksjeselskaper betaler forskuddsskatt i to terminer, 15. februar og 15. april, året etter inntektsåret, basert på forventet skatt. I ReAI bør du først kontrollere resultat og balanse, deretter se at næringsspesifikasjonen forklarer forskjellene, og til slutt sjekke at skyldig eller til gode skatt virker rimelig.
Hvis tallene avviker fra forventning, bør du ikke bare sende inn og rette senere. Finn årsaken først. Det kan være en manglende periodisering, en feilført kostnad, en lønnspost som ikke er avstemt eller en MVA-korreksjon som hører hjemme i en annen periode.
Vanlige avvik du bør forklare
- Store endringer i resultat sammenlignet med fjoråret.
- Uvanlig høy eller lav skattepliktig inntekt.
- Balanseposter som står igjen uten tydelig forklaring.
- Forskjeller mellom skattekonto, bokført skatt og forventet betalbar skatt.
- Poster som regnskapsfører eller revisor bør vurdere før innsending.
Bruk gjerne kontroll før MVA-melding og periodestenging gjennom året. Da blir skattemeldingen en oppsummering av kontrollerte perioder, ikke en jakt på gamle feil.
Les videre
Mer fra Hjelp og brukerveiledninger
Abonnement og gjentakende faktura
Slik fakturerer du automatisk med abonnement i ReAI.
Automatiseringsregler for bankavstemming
Slik lar du gjentakende banktransaksjoner føres automatisk med regler.
Avvik i fakturamottak
Bruk avvik i fakturamottaket som en kontrollflate før fakturaen bokføres.
Bank-integrasjon
Slik kobler du banken til ReAI for automatisk import, avstemming og betaling.