Konto 3610 - Leieinntekt andre varige driftsmidler
Bruk av konto 3610 for leieinntekt fra varige driftsmidler, bokføring og relaterte kontoer.
Konto 3610 - Leieinntekt andre varige driftsmidler er en konto i Norsk Standard Kontoplan som benyttes for å registrere leieinntekter fra varige driftsmidler, for eksempel maskiner, inventar og utstyr.
Hva er leieinntekt andre varige driftsmidler?
Leieinntekt andre varige driftsmidler omfatter inntekter fra utleie av maskiner, inventar, produksjonsutstyr og andre langsiktige driftsmidler som virksomheten eier, men leier ut til andre.
Typiske eksempler inkluderer:
- Industrielle maskiner
- Kontormøbler og -innredning
- Transportutstyr
- Annet spesialutstyr
| Konto | Beskrivelse | MVA-sats |
|---|---|---|
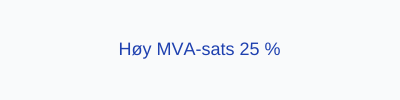
| 3610 | Leieinntekt andre varige driftsmidler | 25 % |
Regnskapsføring av leieinntekter
Regnskapsføringen skal følge inntektsføringsprinsippet med korrekt periodisering. Under ser du eksempler på føring av leieinntekter:
| Transaksjon | Debet | Kredit |
|---|---|---|
| Utleie av varig driftsmiddel | Konto 1500 - Kundefordringer | Konto 3610 - Leieinntekt andre varige driftsmidler |
| Mottatt betaling fra kunde | Konto 1920 - Bankinnskudd | Konto 1500 - Kundefordringer |
Vurdering og rapportering
Leieinntekter rapporteres netto under driftsinntekter i resultatregnskapet. Korrekt periodisering er avgjørende for å sikre et nøyaktig regnskapsbilde.
Eksempel
En bedrift leier ut en CNC-maskin for kr 20 000 per måned. Leien er 20 000 kr ekskl. mva, og ved månedsslutt bokføres:
| Konto | Debet | Kredit |
|---|---|---|
| 1500 - Kundefordringer | 25 000 kr | |
| 3610 - Leieinntekt andre varige driftsmidler | 20 000 kr | |
| 2700 - Utgående merverdiavgift | 5 000 kr |
MVA-behandling
Utleie av varige driftsmidler som maskiner og utstyr er normalt avgiftspliktig med 25 % MVA (MVA-kode 3). I motsetning til utleie av fast eiendom kreves ingen frivillig registrering. Utleie av løsøre er avgiftspliktig på vanlig måte.
Vanlige feil
- Glemmer å beregne utgående MVA ved utleie av maskiner og utstyr
- Feil periodisering av langsiktige leieavtaler der leien faktureres forskuddsvis
- Blander utleie av fast eiendom (konto 3600, normalt avgiftsfri) med utleie av løsøre
Periodeslutt
- Periodiser forskuddsfakturert leie over avtaleperioden
- Kontroller at alle leieavtaler er fakturert og avstemt
- Vurder om det foreligger opptjent, ikke fakturert leie ved periodeslutt
Relaterte kontoer
Les videre
Mer fra Driftsinntekter
Hva er Konto 3500 - Garanti?
Konto 3500 gjelder inntekt fra utvidede garantier som er solgt sammen med varer eller tjenester. Her ser du periodisering, bokføring og skillet mot …
Hva er Konto 3510 - Service?
Konto 3510 gjelder inntekt fra serviceavtaler og forskuddsbetalte serviceytelser som opptjenes over tid. Her ser du periodisering, mva og bokføring.
Konto 3000 - Salgsinntekt handelsvarer avgiftspl. høy sats
Konto 3000: salgsinntekt handelsvarer med høy MVA-sats. Når og hvordan bokføre.
Konto 3010 - Salgsinntekt egentilvirkede varer avgiftspl. høy sats
Konto 3010: salgsinntekt egentilvirkede varer med høy MVA-sats. Når og hvordan bokføre.