Krav om digital bokføring fra 2030
Hva endringsloven LOV-2026-06-19-39 faktisk sier, hvilke deler som gjelder fra 2027 og 2030, hva som fortsatt skal avklares i forskrift og hva virksomheten bør gjøre nå.
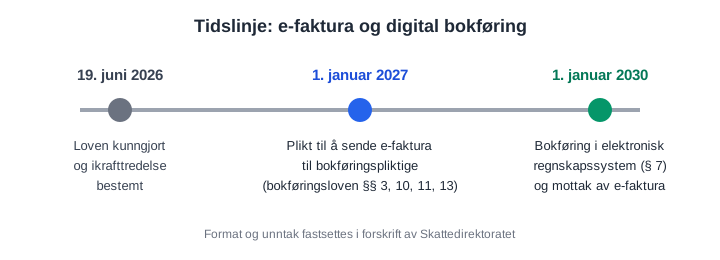
Stortinget har vedtatt at all bokføring skal skje i et elektronisk regnskapssystem, og at bokføringspliktige skal bruke e-faktura seg imellom. Endringene står i lov 19. juni 2026 nr. 39 (LOV-2026-06-19-39), som endrer bokføringsloven. Kongen i statsråd bestemte samme dag når reglene trer i kraft: plikten til å sende e-faktura gjelder fra 1. januar 2027. Kravet om digital bokføring og plikten til å kunne motta e-faktura skal være oppfylt innen 1. januar 2030. Regneark, tekstbehandling og papir er ikke lenger nok fra 2030.
Denne artikkelen skiller mellom det som er vedtatt og satt i kraft, og det som fortsatt skal fastsettes i forskrift.
Hva er vedtatt?
Lovendringen bygger på Prop. 44 L (2025–2026). Stortinget behandlet den 1. og 8. juni 2026, og loven ble kunngjort 19. juni 2026. Dette er endringene i bokføringsloven:
| Bestemmelse | Innhold | I kraft |
|---|---|---|
| § 3 | Nye definisjoner av «elektronisk regnskapssystem» og «elektronisk faktura» | 1. januar 2027 |
| § 10 annet ledd | Salg til andre bokføringspliktige skal dokumenteres med elektronisk faktura, og kjøp fra dem skal mottas som elektronisk faktura | 1. januar 2027 |
| § 10 fjerde ledd | Skattemyndighetene kan fastsette format og gjøre unntak i forskrift eller enkeltvedtak | 1. januar 2027 |
| § 11 | «Næringsoppgave» erstattes av «næringsspesifikasjon» | 1. januar 2027 |
| § 13 | Elektroniske fakturaer skal oppbevares i sitt opprinnelige format | 1. januar 2027 |
| § 7 nytt fjerde ledd | Bokføring skal skje i et elektronisk regnskapssystem, med mindre det er gjort unntak i forskrift eller enkeltvedtak | 1. januar 2030 |
Ikrafttredelsen er fastsatt ved kongelig resolusjon 19. juni 2026 nr. 1154. Plikten til å motta e-faktura står i den samme paragrafen som plikten til å sende, og trer derfor formelt i kraft i 2027. Finansdepartementet har varslet overgangsregler som gjør at mottaksplikten først må være oppfylt innen 1. januar 2030.
Hva betyr «elektronisk regnskapssystem»?
Loven definerer det som programvare eller digitale tjenester som gjør det mulig å produsere pliktig regnskapsrapportering og spesifikasjoner, og å behandle elektroniske fakturaer automatisk. Systemet må også være innrettet slik at opplysningsplikten overfor myndighetene kan oppfylles.
Lovforarbeidene sier uttrykkelig at et tekst- eller regnearkprogram ikke er et elektronisk regnskapssystem, selv om det er programvare. Det er selve programmet som må kunne lage rapporteringen og behandle e-faktura. Et Excel-ark med formler du har laget selv, oppfyller altså ikke kravet fra 2030. Les mer om hva som gjelder frem til da i regnskap i Excel .
Hva er en elektronisk faktura?
En elektronisk faktura er et salgsdokument som utstedes, sendes og mottas i et strukturert, elektronisk format som kan behandles automatisk i mottakerens regnskapssystem. Kreditnotaer og selvfakturering omfattes også. En PDF på e-post er ikke en elektronisk faktura etter loven, selv om den er digital. I Norge er EHF over Peppol den etablerte standarden.
Kravet gjelder salg mellom bokføringspliktige. Det gjelder ikke salg til privatpersoner eller andre som ikke er bokføringspliktige, og heller ikke kontantsalg. Ifølge proposisjonen gjelder sendeplikten fra 2027 overfor kjøpere som er registrert i Elektronisk mottakerregister (ELMA) og dermed kan motta e-faktura. Se detaljene i obligatorisk e-faktura fra 2027 .
Hva er ikke avklart ennå?
Loven overlater viktige detaljer til forskrift. Myndigheten til å gi forskrifter og enkeltvedtak er delegert til Skattedirektoratet. Per 23. september 2026 er ingen slik forskrift fastsatt. Bokføringsforskriften ble sist endret med virkning fra 1. januar 2026.
| Spørsmål | Status per september 2026 |
|---|---|
| Hvilke fakturaformater godtas? | Skal fastsettes i forskrift |
| Unntak for de minste virksomhetene | Høringsnotatet foreslo unntak fra digital bokføring og e-faktura for virksomheter med omsetning under 50 000 kr. Ikke fastsatt |
| Unntak for finansforetak, forsikring og pensjon | Foreslått i høringsnotatet for e-fakturakravet. Ikke fastsatt |
| Nærmere krav til regnskapssystemene | Kan fastsettes i forskrift. Ikke fastsatt |
| Overgangsregler for mottak | Varslet av Finansdepartementet |
Et forslag i høringsnotatet er ikke gjeldende rett. Ikke planlegg rundt et unntak før det står i en fastsatt forskrift.
Hvem blir berørt?
Alle som har bokføringsplikt, det vil si aksjeselskaper, enkeltpersonforetak med næringsvirksomhet, ansvarlige selskaper og andre som skal levere skattemelding for næringsdrivende eller MVA-melding. De fleste bruker allerede et regnskapssystem. Skattedirektoratet har anslått at rundt 64 000 virksomheter ikke har digitale bokføringssystemer i dag, og at et system for mindre virksomheter i snitt vil koste i underkant av 2 600 kroner i året.
| Du bruker i dag | Fra 1. januar 2027 | Fra 1. januar 2030 |
|---|---|---|
| Regnskapssystem med EHF | Kontroller at du sender EHF til bedriftskunder | Ingen endring hvis systemet også mottar EHF |
| Regnskapssystem uten EHF | Må kunne sende e-faktura til bedriftskunder | Må også kunne motta e-faktura |
| Faktura i Word eller Excel | Kan ikke lenger brukes mot bokføringspliktige kunder som kan motta e-faktura | Må over på et elektronisk regnskapssystem |
| Regnskap i regneark eller på papir | Kan fortsatt brukes til bokføringen | Må over på et elektronisk regnskapssystem |
Hva bør du gjøre nå?
- Sjekk faktureringen før nyttår. Kan systemet ditt sende EHF til bedriftskunder? Hvis ikke, må det på plass før 1. januar 2027. Følg sjekklisten for e-faktura 2027 .
- Rydd i kunderegisteret. Organisasjonsnummer på alle bedriftskunder er grunnlaget for å kunne sende e-faktura.
- Planlegg overgangen fra regneark. Det er enklest å bytte ved et årsskifte. Se bytte fra Excel til ReAI .
- Tenk SAF-T. Et elektronisk regnskapssystem skal kunne eksportere regnskapet i standardformatet SAF-T. Fra 1. januar 2027 er versjon 1.40 den eneste gyldige. Les hva SAF-T er .
- Følg med på forskriften. Den avgjør format og unntak.
Vanlige spørsmål
Er dette et forslag eller vedtatt lov?
Det er vedtatt lov. Endringsloven er kunngjort, og ikrafttredelsen er bestemt: 1. januar 2027 for e-fakturakravet og 1. januar 2030 for digital bokføring. Det som gjenstår, er forskriften om format og unntak.
Må jeg motta e-faktura fra 2027?
Plikten står i loven fra 2027, men Finansdepartementet har varslet overgangsregler som gir frist til 1. januar 2030. Mange virksomheter kan allerede motta EHF gjennom regnskapssystemet sitt.
Gjelder kravet for et lite ENK?
Ja, i utgangspunktet. Loven gjelder alle bokføringspliktige. Et eventuelt unntak for de minste virksomhetene må fastsettes i forskrift. Det er ikke gjort per september 2026.
Hva med salg til privatkunder?
Salg til forbrukere er ikke omfattet. Du kan fortsatt sende PDF eller eFaktura i nettbanken til privatpersoner.
ReAI oppfyller kravene allerede
ReAI er et elektronisk regnskapssystem i lovens forstand. Du sender faktura som EHF via Peppol til bedrifter som kan motta det, og EHF-fakturaer fra leverandører kommer automatisk inn i fakturamottaket. Bruker du regneark eller et system uten EHF i dag, kan du flytte over før fristene. Kommer du fra et annet regnskapssystem, kan du importere SAF-T-filen derfra og fortsette der du slapp. Se hva ReAI koster .
Kilder
Les videre
Mer fra Nyheter og trender
Digitalisering av regnskap
Regnskapsbransjen gjennomgår en digital transformasjon. Her er de viktigste trendene og hva de betyr for din bedrift.
SAF-T rapportering
SAF-T er formatet bokføringspliktige må kunne levere regnskapsdata i ved kontroll. Her er kravene, versjonsskiftet i 2027 og en praktisk sjekkliste.
Skybasert regnskap
Skybaserte regnskapssystemer har blitt standarden. Her er fordelene, utfordringene og hva du bør vurdere.