Konto 3040 - Salgsinntekt egentilvirkede varer avgiftspl. middels sats
Konto 3040: salgsinntekt egentilvirkede varer med middels MVA-sats. Når og hvordan bokføre.
Konto 3040 - Salgsinntekt egentilvirkede varer avgiftspl. middels sats er en konto i Norsk Standard Kontoplan som brukes til å registrere salgsinntekter fra egentilvirkede varer som er avgiftspliktige med middels MVA-sats.
Hva er Salgsinntekt egentilvirkede varer avgiftspliktig middels sats?
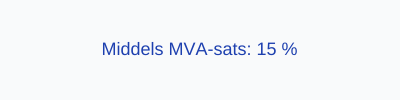
Salgsinntekt egentilvirkede varer avgiftspliktig middels sats omfatter omsetning av varer produsert internt i selskapet, der varene selges med 15 % MVA.
| Konto | Beskrivelse | MVA-sats |
|---|---|---|
| 3040 | Salgsinntekt egentilvirkede varer avgiftspl. middels sats | 15 % |
Regnskapsføring
Regnskapsføring av salgsinntekter skal følge inntektsføringsprinsippet og skille mellom netto salgsinntekt og merverdiavgift.
Eksempel: faktura på 20 000 kroner ekskl. MVA med 15 % MVA (3 000 kroner).
| Konto | Debet | Kredit |
|---|---|---|
| 1500 Kundefordringer | 23 000 | |
| 3040 Salgsinntekt egentilvirkede varer, middels sats | 20 000 | |
| 2703 Utgående MVA, middels sats | 3 000 |
Når kunden betaler, debiteres 1920 Bankinnskudd og krediteres 1500 Kundefordringer med 23 000 kroner.
Vurdering og rapportering
Salgsinntekter rapporteres netto, det vil si eksklusive MVA, og skal føres i resultatregnskapet under driftsinntekter. Korrekt periodisering og rapportering av omsetning er avgjørende for nøyaktig regnskapsanalyse.
MVA-behandling
Salg av egentilvirkede varer på konto 3040 bokføres med 15 % utgående MVA (SAF-T-kode 31). Dette gjelder egenproduserte næringsmidler som selges med middels sats. Produkter som alkoholholdige drikkevarer har 25 % MVA og hører på konto 3010.
Vanlige feil
- Fører egenproduserte alkoholholdige drikker (25 %) på konto 3040 i stedet for konto 3010
- Glemmer å skille mellom innkjøpt og egenprodusert mat ved blandet virksomhet
- Feil periodisering ved sesongproduksjon der varer produseres i én periode og selges i neste
Bransjeeksempler
- Meierier som Tine og Q-meieriene fører salg av egenprodusert ost, melk og yoghurt her
- Bryggerier registrerer salg av alkoholfrie drikkevarer og lettøl (inntil 2,5 vol %) på konto 3040. Øl med høyere alkoholinnhold har 25 % MVA
- Fiskeindustrien som Lerøy og Mowi bokfører salg av bearbeidet sjømat her
Relaterte kontoer
- Konto 2703 - Utgående merverdiavgift middels sats
- Konto 3000 - Salgsinntekt handelsvarer avgiftspl. høy sats
- Konto 3010 - Salgsinntekt egentilvirkede varer avgiftspl. høy sats
- Konto 3020 - Salgsinntekt tjenester avgiftspl. høy sats
- Konto 3030 - Salgsinntekt handelsvarer avgiftspl. middels sats
- Konto 3040 - Salgsinntekt egentilvirkede varer avgiftspl. middels sats
- Konto 3050 - Salgsinntekt tjenester avgiftspl. lav sats
- Konto 3110 - Salgsinntekt egentilvirkede varer avgiftsfri
- Hva er Driftsinntekter?
- Hva er Omsetning?
- Konto 3080 - Rabatter og annen salgsinntektsred., avgiftspl.
- Hva er en Kontoplan?
Les videre
Mer fra Driftsinntekter
Hva er Konto 3500 - Garanti?
Konto 3500 gjelder inntekt fra utvidede garantier som er solgt sammen med varer eller tjenester. Her ser du periodisering, bokføring og skillet mot …
Hva er Konto 3510 - Service?
Konto 3510 gjelder inntekt fra serviceavtaler og forskuddsbetalte serviceytelser som opptjenes over tid. Her ser du periodisering, mva og bokføring.
Konto 3000 - Salgsinntekt handelsvarer avgiftspl. høy sats
Konto 3000: salgsinntekt handelsvarer med høy MVA-sats. Når og hvordan bokføre.
Konto 3010 - Salgsinntekt egentilvirkede varer avgiftspl. høy sats
Konto 3010: salgsinntekt egentilvirkede varer med høy MVA-sats. Når og hvordan bokføre.